
În total, asigurătorul a soluționat și plătit cu aproape 14% mai multe dosare decât în primul semestru din 2025.
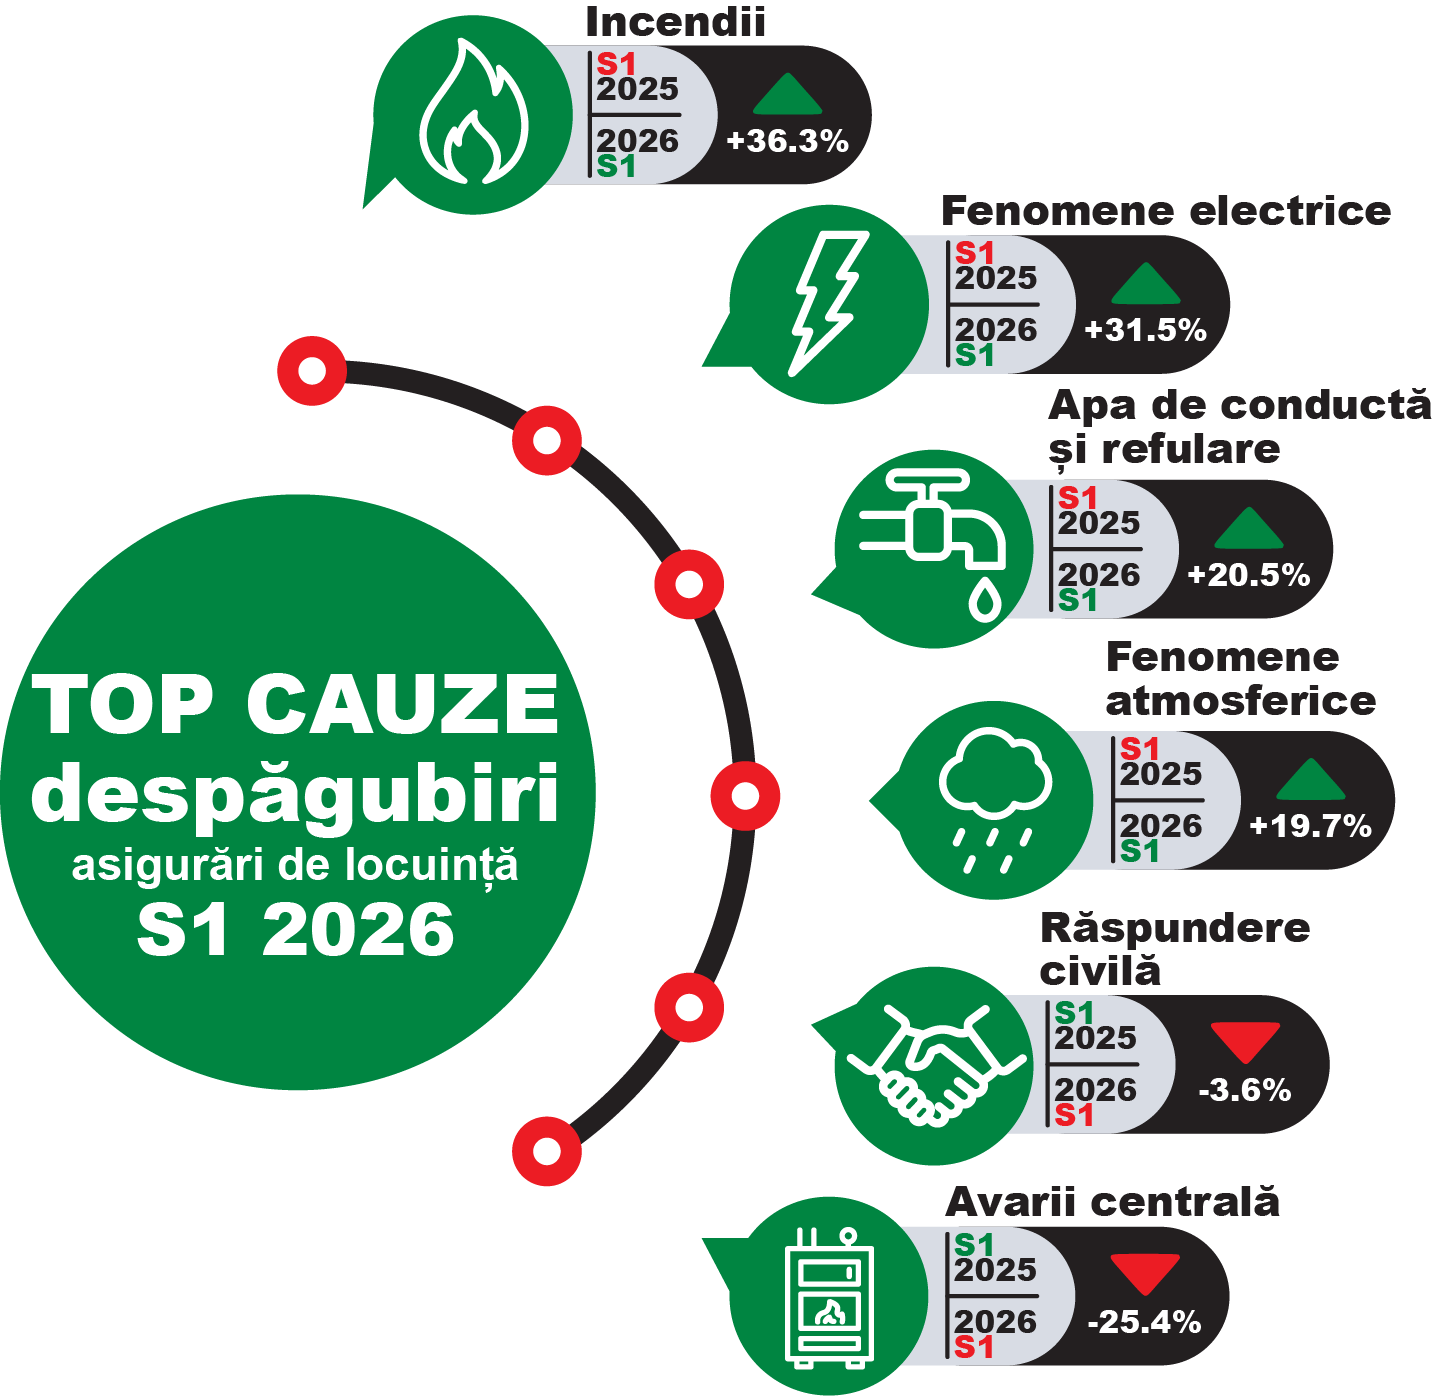
Cel mai mult au crescut daunele din incendii (+36,3%) și din fenomene electrice (+31,5%). Au scăzut cele pentru avarii la centrala termică (−25,4%).
Tot mai multe locuințe sunt afectate de incendii și de probleme electrice, arată datele OMNIASIG Vienna Insurance Group despre daunele plătite pe asigurările facultative de locuință în primul semestru din 2026. Compania a plătit, în medie, 36 de dosare de daună pe zi, față de 30 pe zi în aceeași perioadă a anului trecut, iar numărul total al dosarelor soluționate și plătite a crescut cu aproape 14%.
Incendiile și fenomenele electrice, cele mai mari creșteri
Patru din cele șase categorii principale de daune au crescut față de primul semestru din 2025. Pe primul loc, ca evoluție procentuală, sunt incendiile din locuințe, cu 36,3% mai multe dosare, urmate de daunele produse de fenomene electrice, cu 31,5% mai multe.
Cum s-a schimbat numărul dosarelor de daună pe locuințe, S1 2026 față de S1 2025
Galben: creștere, gri: scădere. Sursa: OMNIASIG Vienna Insurance Group, dosarele de daună pe asigurările facultative de locuință.
La fenomenele electrice, cele mai multe daune vin din variațiile bruște de tensiune și din supratensiuni, care strică electrocasnicele și aparatura electronică din casă, explică asigurătorul. Daunele produse de apa de conductă și refulare (+20,5%) apar atât din fisurarea sau spargerea instalațiilor proprii, cât și din scurgerile venite de la vecini.
Mai puține avarii la centrală
Două categorii au scăzut. Dosarele de răspundere civilă față de terți, adică pagubele pe care le produci altora, de exemplu vecinului de dedesubt, au rămas relativ constante (−3,6%). Avariile la centralele termice au scăzut cu 25,4%, ceea ce, potrivit OMNIASIG, ar putea reflecta o atenție mai mare acordată întreținerii și verificării periodice a instalațiilor de încălzire.
„Creșterea numărului de daune pe acest segment ne arată cât de vulnerabilă poate fi o locuință în fața neprevăzutului”, a declarat Mihai Tecău, președintele Directoratului OMNIASIG Vienna Insurance Group.
Asistența tehnică, cel mai folosit serviciu din poliță
Serviciul de asistență tehnică la domiciliu, inclus în polițele facultative de locuință ale companiei, a fost cel mai solicitat: intervențiile au crescut cu peste 9% în primele șase luni ale anului. Serviciul acoperă avarii la instalațiile de apă și canalizare, la cele electrice sau de gaze și la sistemele de încălzire, inclusiv centralele termice, dar și probleme la acoperiș, uși, ferestre exterioare sau accesul în locuință. Potrivit companiei, intervenția are loc în cel mult trei ore în București și în cel mult cinci ore în restul țării.
Ce înseamnă pentru tine
Supratensiunile sunt una dintre cauzele principale ale daunelor electrice. Un prelungitor sau o priză cu protecție la supratensiune costă mult mai puțin decât un televizor sau un frigider stricat.
Verificarea periodică a centralei termice e obligatorie, iar OMNIASIG crede că atenția mai mare la întreținere ar putea explica scăderea cu un sfert a daunelor la centrale.
Dacă ai o daună, anunț-o cât mai repede, cu poze și facturi, ca dosarul să se rezolve mai ușor.
Despre date
Cifrele sunt ale OMNIASIG și se referă la dosarele de daună gestionate de companie pe asigurările facultative de locuință în primul semestru din 2026, comparativ cu primul semestru din 2025. Ele nu acoperă întreaga piață de asigurări și nici asigurarea obligatorie a locuinței (PAD).


